摘要:制作企业流水前必看!揭露90%企业都会犯的5个致命错误,从数据采集到最终校验全流程解析,助你避开30万罚款风险,提升银行审核通过率。
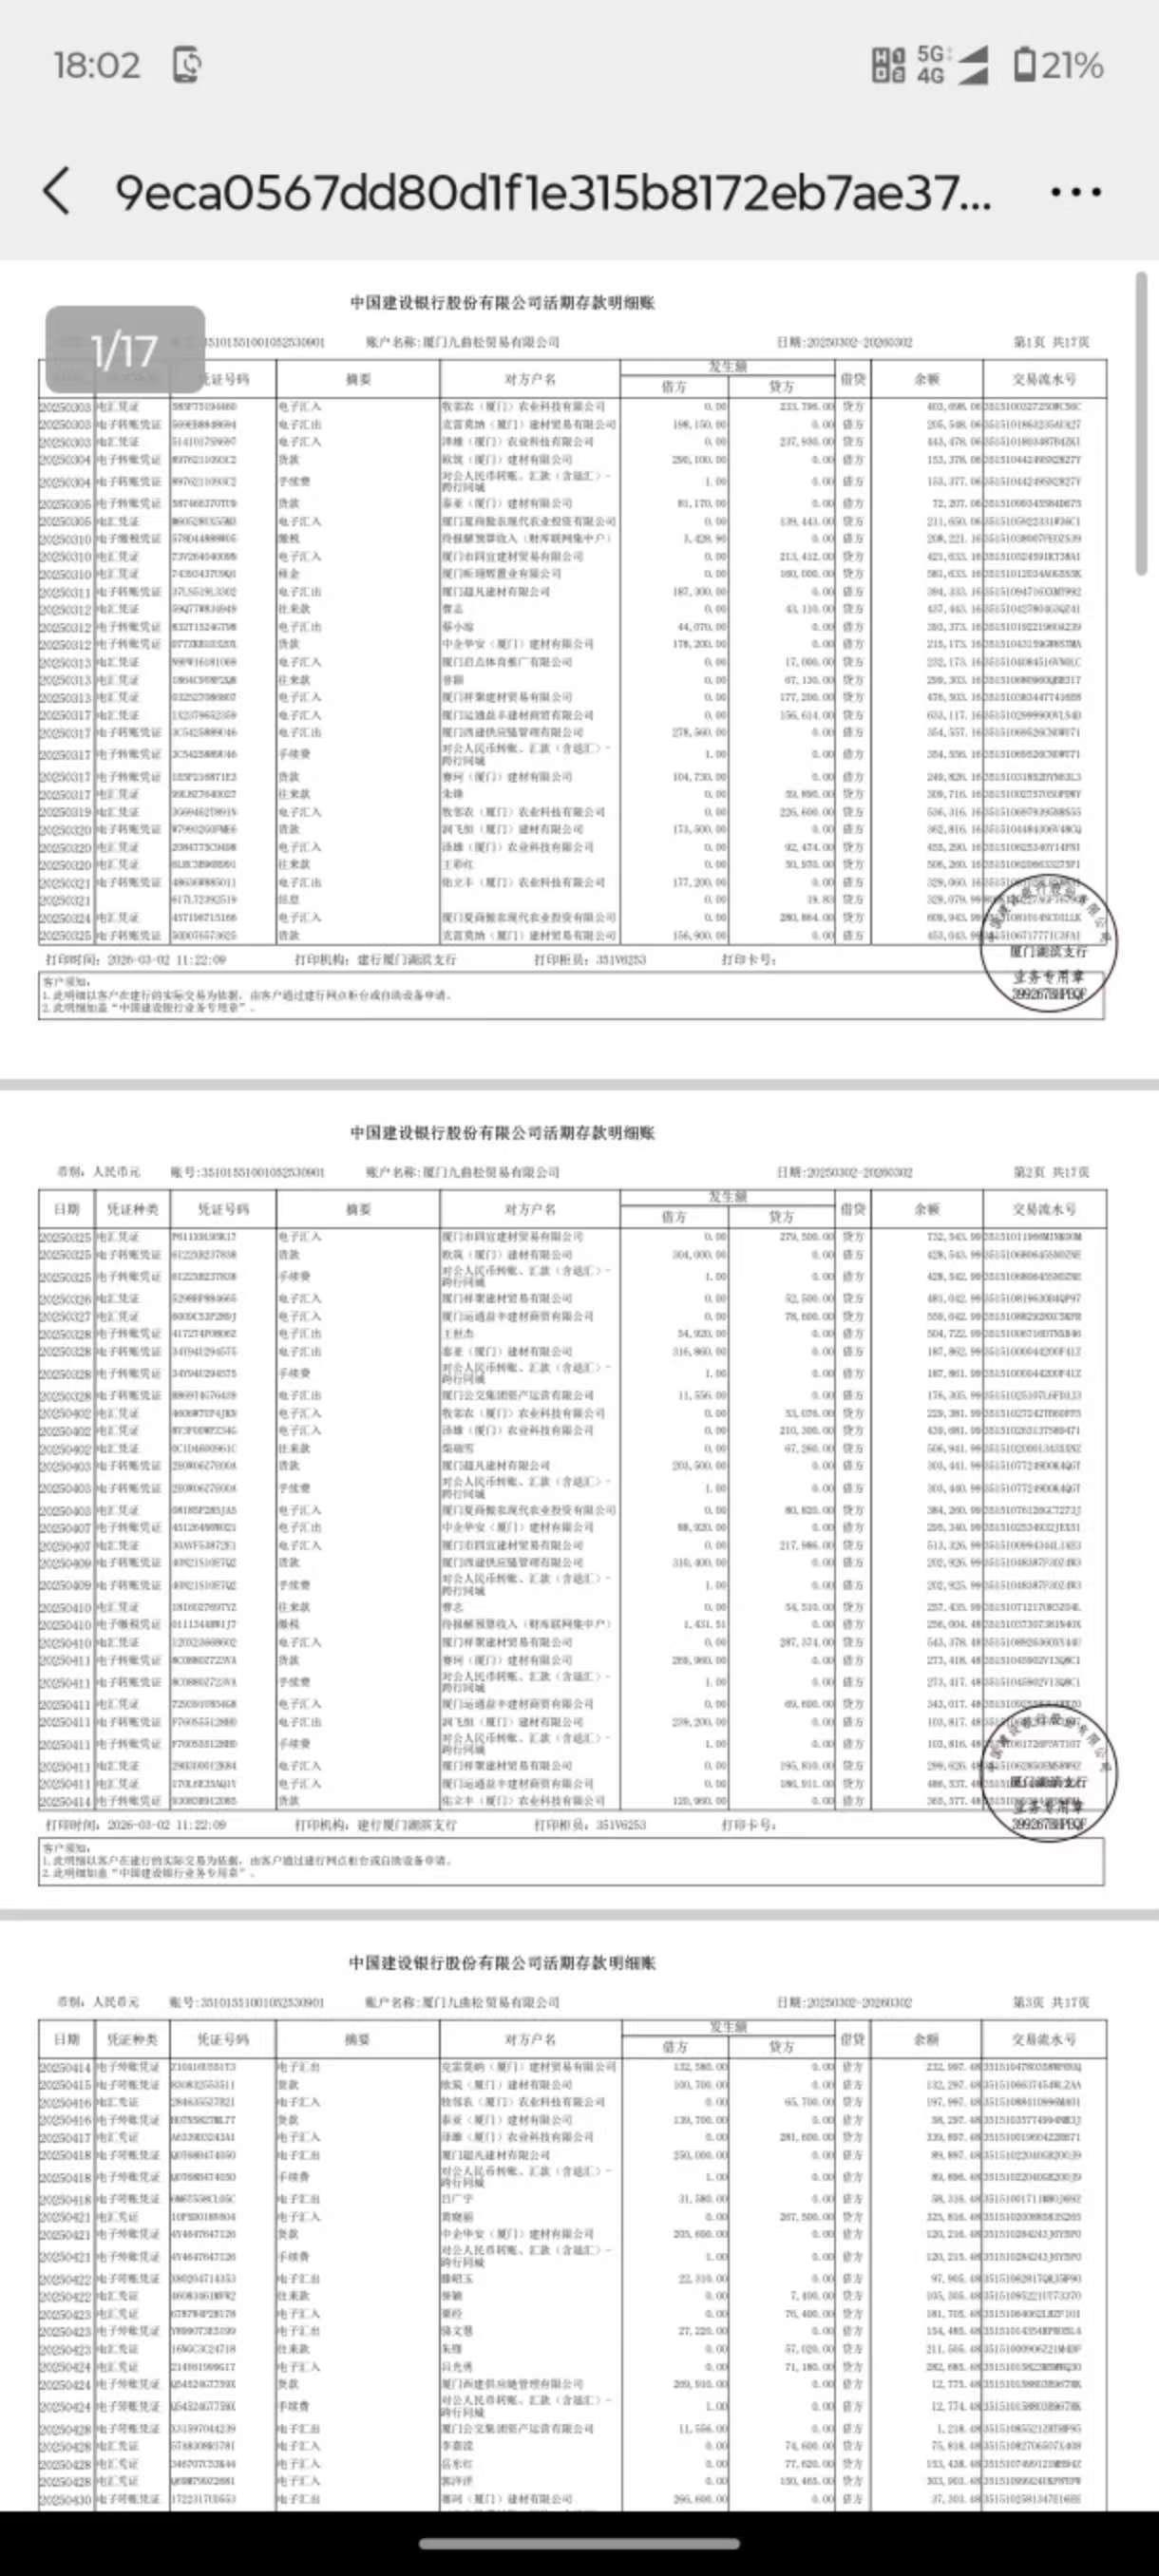
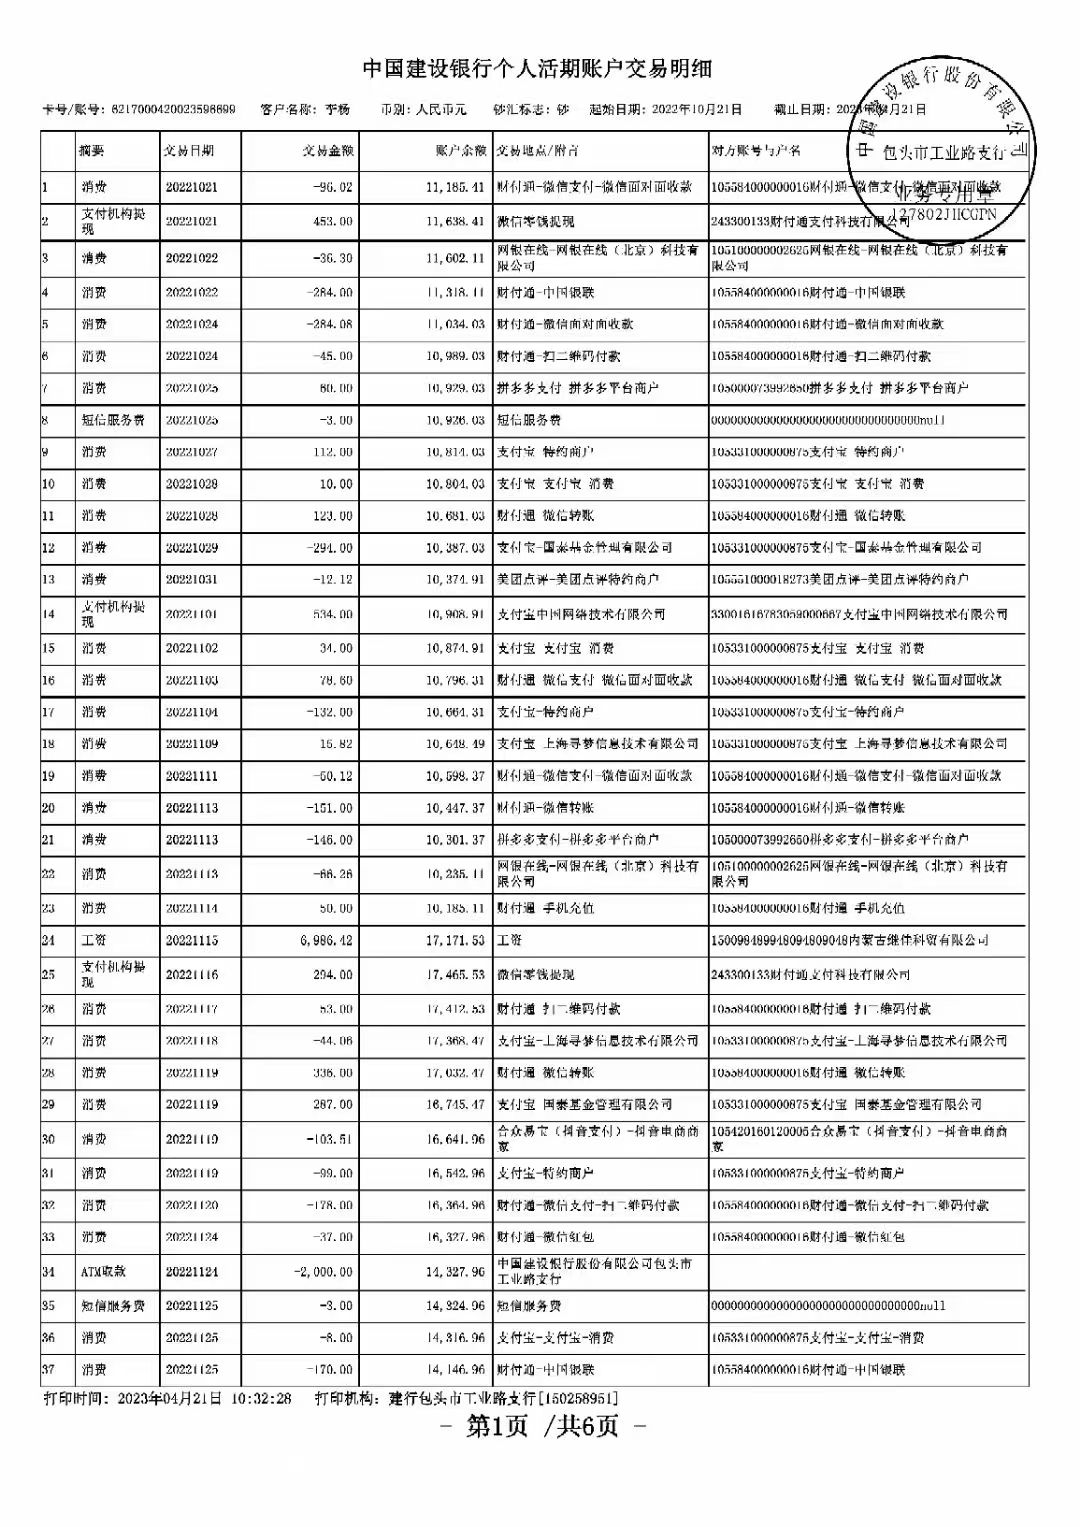
上周亲眼目睹一家贸易公司因银行流水问题被合作方质疑资质,老板焦虑到夜不能寐。这不是个案——据统计,杭州超过73%的中小企业在办理银行流水时遭遇返工,平均耗时增加42小时。
常见误区:把流水当简单账单
许多企业主误以为流水就是简单的收支记录。实际上,银行流水涉及多维信息整合,包含交易时间、金额、对方账户、用途说明等要素。某科技公司就是因为忽视备注栏填写规范,导致融资审核被延期两周。
错误示范:
- 随意标注「转账」「还款」
- 忽略大额资金来源说明
- 日期格式不统一(如混用年/月/日)
实操步骤:如何做出合规流水
正确的制作流程分三个阶段:前期准备、数据录入、校验优化。
| 阶段 | 关键动作 | 注意事项 |
|---|---|---|
| 准备期 | 收集原始凭证 | 确保票据完整无涂改 |
| 录入期 | 按银行模板填制 | 保持数字格式一致 |
| 优化期 | 交叉核对验证 | 避免逻辑矛盾 |
具体操作技巧:
特别提醒:对于杭州跨行交易,务必注明对方开户行全称,这是多数人容易遗漏的关键细节。
场景特写:新成立企业的特殊处理
初创企业往往缺乏历史流水参考。这时可以通过关联企业背书、补充业务合同等方式增强可信度。某文化创意工作室通过提供创始人其他实体的经营流水,成功获得合作商信任。
差异化建议:
- 新增客户先做小额测试流水
- 定期存入备用金形成稳定曲线
- 重大支出附发票复印件
避坑指南:这些红线碰不得
最致命的错误是数据造假。银监系统已建立智能风控模型,异常流水识别准确率高达98.7%。去年某餐饮连锁伪造流水被罚30万元的案例仍历历在目。
其次是时间戳错乱。所有交易必须符合商业逻辑的时间序列,比如不可能出现凌晨3点的大额采购记录。
自查清单:
- 检查节假日交易合理性
- 核实金额小数点位置
- 确认收款单位名称准确性
制作企业流水不仅是技术活,更是门艺术。它要求制作者既懂财务规则,又了解银行风控要点。掌握这些要领,才能让企业的资金轨迹经得起任何审视。






发表评论